

Der Kauf auf Rechnung ist eine beliebte Möglichkeit für Kundinnen und Kunden, in Onlineshops einzukaufen. Dabei tragen Sie als Onlineshophändlerin oder -händler bei Zahlungsausfällen den finanziellen Schaden. Um dieses Risiko bei Rechnungszahlungen zu reduzieren, können Sie direkt im PepperShop angebundene Angebote zur Bonitätsprüfung von Anbietern wie Creditreform, CRIF oder Intrum nutzen.
Viele Käuferinnen und Käufer schätzen die Rechnung, weil sie die bestellte Ware vor der Bezahlung begutachten und ausprobieren können. Gemäss einer Umfrage vom Mai 2022 geben rund 74 Prozent der Schweizerinnen und Schweizer an, dass sie beim Einkaufen im Internet am liebsten per Rechnung bezahlen (statista Studie 511696, 2023).
Demgegenüber tragen Sie als Rechnungssteller das Risiko, dass die Zahlung zu spät oder im Betrugsfall gar nicht erfolgt. Dies kann zu administrativem Mehraufwand oder finanziellem Schaden führen. Dieses Risiko können Sie durch eine kostenpflichtige Bonitätsprüfung bei externen Anbietern reduzieren.
Auskunfteien prüfen die Bonität von Kundinnen und Kunden während des Bestellprozesses mit Hilfe eines intelligenten Algorithmus und auf Basis von zugelieferten Daten. So wird Missbrauch erkannt und bei schlechter Bonität, auffälligem Verhalten oder ungültiger Adresse die Rechnungsoption je nach Konfiguration ausgeschlossen.
Es gibt zwei Prüfzeitpunkte, eine vorgelagerte und eine nachgelagerte Prüfung:
Bei der vorgelagerten Prüfung geben Kundinnen und Kunden in der Kasse zuerst die Adressdaten ein. Danach erfolgt eine Kreditwürdigkeitsprüfung. Nun zeigt das Shopsystem nur noch die passenden Zahlungsarten an. Kunden werden nicht verunsichert oder mit problematischen Meldungen konfrontiert. Diese Abfrageart ist je nach Abrechnungsart teurer, da mehr Prüfungen durchgeführt werden.
Zuerst Adressdaten prüfen, dann passende, verbleibende Zahlungsarten anzeigen.
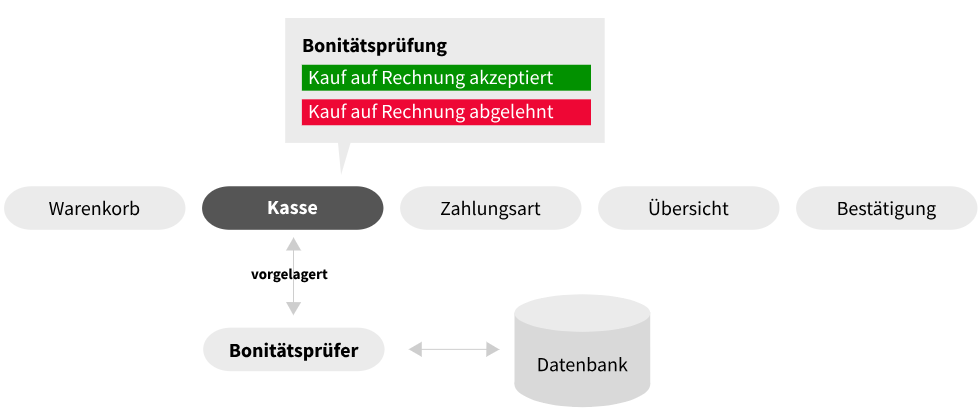
Abb. 1: Illustration Steuerung Zahlarten mit vorgelagerter Prüfung
Bei der nachgelagerten Prüfung kann die Zahlungsartauswahl direkt auf derselben Maske erfolgen wie die Eingabe der relevanten Adressedaten. Erst danach werden beide Angaben an eine interne Triage übermittelt, welche nur dann eine kostenpflichtige Bonitätsprüfung startet, wenn das gewählte Zahlungsmittel entsprechend markiert worden ist (z.B. Rechnung). Sollte eine ablehnende Antwort zurückgeliefert werden, wird dem Kunden oder der Kundin angeboten ein anderes Zahlungsmittel zu wählen.
Alle Zahlungsarten anzeigen, prüfen, dann Kunden mit schlechter Bonität informieren.
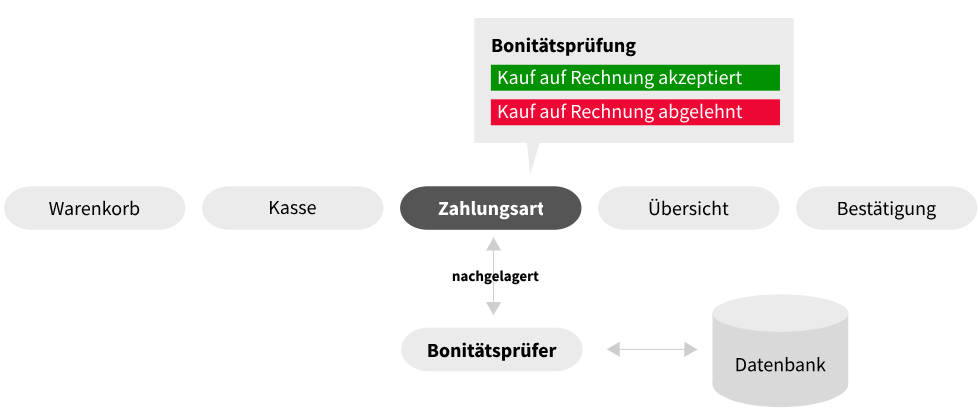
Abb. 2: Illustration Steuerung Zahlarten mit nachgelagerter Prüfung
Eine Bonitätsprüfung für den Kauf auf Rechnung im Onlineshop kann sehr lukrativ und interessant sein. Allerdings lohnt sich eine solche Integration nicht für jedes Unternehmen im gleichen Masse. Wie in vielen Bereichen des Onlineshops spielen verschiedene Faktoren eine Rolle.
Hat man immer wieder mit Debitorenverlusten zu kämpfen und muss ein entsprechendes Delkredere führen, sollte man hier nach Lösungen suchen, um diesem Ertragsausfall und dem administrativen Aufwand entgegenzuwirken.
Bieten Sie die Zahlungsart „Rechnung“ noch nicht an, ist die Einführung des Kaufs auf Rechnung mit Bonitätsprüfung eine Möglichkeit zur Steigerung der Conversion Rate.
Generell empfehlen wir, erst ab einem Jahresumsatz mit Rechnungskauf von CHF 50’000.- bis 100’000.- eine Bonitätsprüfung zu integrieren, da sonst die Anbieterverfügbarkeit und die Konditionen nicht optimal sein können.
Nachfolgend möchten wir Ihnen einige Punkte aufzeigen, die Sie bei Ihrer Entscheidung berücksichtigen sollten.
Ziehen Sie eher ältere oder jüngere Kundinnen und Kunden an? Eher B2C oder B2B? Gibt es Hinweise darauf, dass Ihre Zielgruppe Rechnungen nicht pünktlich bezahlen kann?
Bei B2B-Kunden ist es zudem wichtig, mit dem Bonitätsprüfer zu klären, wie die Unternehmen identifiziert werden. Wenn z.B. nur Handelsregistereinträge geprüft werden, kann das Segment der Kleinstunternehmen oft nicht identifiziert werden.
Prüfen Sie Ihr Online-Sortiment: Verkaufen Sie Artikel, bei denen Betrugsversuche eher zu befürchten sind? Wer zum Beispiel Stofftiere oder Lehrmittel verkauft, hat wahrscheinlich weniger zu befürchten, als ein Verkäufer von Markenuhren oder Hightech-Trendprodukten.
Ein weiteres Kriterium ist die eigene Marge auf den Artikeln. Bei einer hohen Marge ist ein einzelner Rechnungsausfall leichter zu verkraften, als bei einer niedrigen Marge.
Die folgenden Anbieter der Bonitätsprüfung können in den PepperShop integriert werden:


Die Konditionen richten sich jeweils nach dem Abfragevolumen und werden individuell auf Ihren Onlineshop abgestimmt. Wir helfen Ihnen gerne, das für Sie passende Angebot zu finden und leiten Sie direkt an unsere Ansprechpartner weiter.
Es gibt keine einheitliche Lösung, die wir empfehlen können. Jeder Anbieter hat seine eigenen Datenbanken, die je nach Zielgruppe am besten zum jeweiligen Onlineshop passen. Sie sollten sich daher intensiv mit der Thematik auseinandersetzen, um die individuell beste Lösung für Ihren Onlineshop zu finden. Dabei helfen in der Diskussion mit dem Anbieter konkrete Fraudfälle oder Ausfälle, bei denen direkt überprüft werden kann, ob diese erkannt worden wären. Hier erfahren Sie mehr dazu.
Neben der klassischen, vollintegrierten Bonitätsprüfung gibt es auch Lösungen, die direkt einen Forderungskauf beinhalten und dafür jede Bestellung mit einer Provision versehen. Dies hat den Vorteil, dass man mit Mahnungen, Anschreiben und Inkasso praktisch nichts mehr zu tun hat, aber auch den Kundenkontakt ab Auftragseingang für die weitere finanzielle Abwicklung verliert. In diesem Beitrag wurde daher ausschließlich auf die reine Bonitätsprüfung eingegangen.
Erstellen Sie mit PepperShop in nur wenigen Klicks Ihren eigenen Onlineshop & Ihr eigenes POS Kassensystem
oder personalisieren Sie Ihren Auftritt mit einem individuellen Projekt.

